


アメリカの市場調査会社、BCC Researchが11月4日に配信したレポートによると、水素内燃エンジン(H2ICE)の世界市場は、2025年の3億4,550万ドルから2031年には22億8,220万ドルへ拡大し、年平均成長率は38.1%に達すると予測されています。地域別では欧州が43.5%と最大のシェアを占めます。数値はあくまで一調査会社の予測である点には留意が必要ですが・・・、背景にあるのが大型車のCO2排出を2030年に45%、2035年に65%、2040年に90%削減するというEUが掲げる厳しいも目標です。
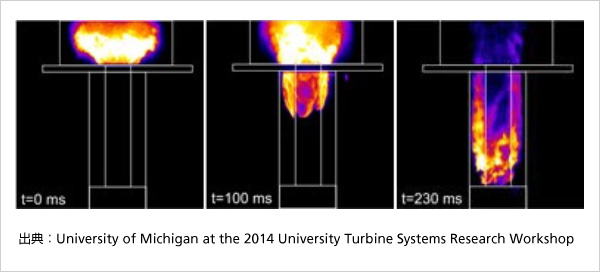
カミンス、ダイムラー・トラック、ボルボ・トラック、ボッシュ、そしてトヨタといった名だたる企業が主要プレーヤーとして並ぶ顔ぶれは、この技術が“本気の選択肢”になりつつあることを物語っているように思えてなりません。水素は最小点火エネルギーが小さく燃焼速度が速いため、過早着火などの異常燃焼やNOx(窒素酸化物)の発生を抑える燃焼制御が難題でした。エネルギー効率でも燃料電池に及びません。現在は高圧直接噴射(HPDI)や希薄燃焼、AIによる制御最適化などによって、こうした課題の克服が進められています。
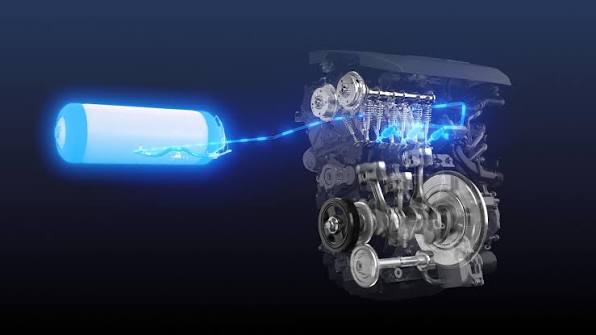
では、効率で劣る水素をなぜわざわざ燃やすのでしょうか?最大の理由は、内燃機関が100年以上かけて積み上げてきた“資産”を、そのまま脱炭素に振り向けられることにあります。エンジンの設計・燃焼技術、生産ライン、部品のサプライチェーン、そして整備を担う人材とノウハウ。これらを丸ごと活かせるからこそ、燃料電池より安価なシステムを、短期間で現場に届けられるのです。
後述するコマツの大型ダンプが、ディーゼル車の部品の多くをそのまま使える点を利点に挙げているのは、その象徴といえるでしょう。さらに、高出力・高耐久という内燃機関本来の持ち味は、重い荷を運び続ける過酷な現場でこそ生きます。効率の差を、導入の速さとコスト、そして現場での扱いやすさで埋める。それが水素エンジンの戦い方なのです。
実は日本は、水素エンジン研究の長い歴史を持つ国です。武蔵工業大学(現・東京都市大学)では1970年代から水素エンジン車の研究を重ね、世界的に知られる成果を残しました。2000年代にはマツダが水素ロータリーエンジン車「RX-8 ハイドロジェンRE」を開発し、リース販売にまでこぎつけています。
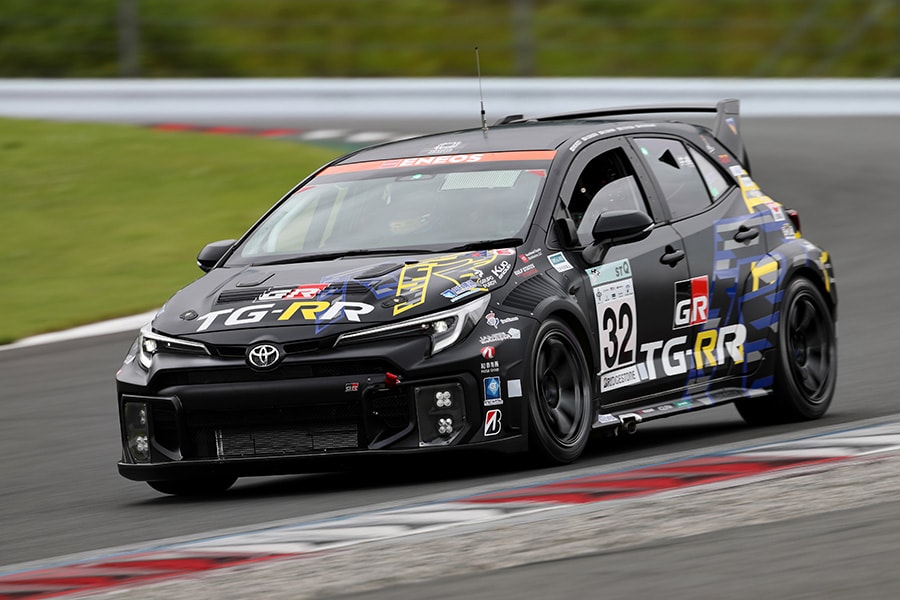
そして現在、その系譜を最も鮮やかに体現しているのがトヨタです。スーパー耐久シリーズで水素エンジンのカローラを走らせ、2026年6月の富士24時間レースでは液体水素GRカローラに世界で初めて「超電導液体水素ポンプ」を搭載して出走しました。−253℃という液体水素の極低温を利用して超電導モーターを動かすという、発想の転換が光る技術です。モーターをタンク内に収めたことで、タンク容量は220Lから最大300Lへと拡大しました。さらに市販化をにらみ、希薄燃焼と理論空燃比燃焼を切り替える水素エンジン搭載カローラクロスの試作車も公開されています。
レースの外でも、実用化の動きは着実に広がっています。コマツは2025年2月、最大積載量約92トンの大型ダンプトラックHD785に、独KEYOU社と共同開発した水素専焼エンジンを搭載し、世界初となる実証を始めました。ディーゼル車の部品の多くを流用できるため、コストを抑えられるのが利点です。
ピストンリングで知られるリケンNPRは、ディーゼルエンジンを水素エンジンに改造した小型トラックを2026年4月から自社の部品輸送に投入し、2027〜28年の一般提供を目指しています。海の上でも、ジャパンエンジンコーポレーションや川崎重工業、商船三井らが大型商船向け水素エンジンの陸上運転試験に成功しました。水素混焼率95%以上を達成し、2028年4月からの実船実証を計画しています。
船の水素化では、ヤンマーも見逃せません。グループ会社のヤンマーパワーソリューションを通じて、今度は水素エンジンでも存在感を示しています。日本財団の「ゼロエミッション船プロジェクト」では、内航船向けの発電用水素4ストローク高速エンジンで、国内エンジンメーカーとして初めて日本海事協会の使用承認とNOx鑑定書を取得しました。このエンジン2台を実際の内航船に積み、2026年秋に海上実証を行う計画です。また、兵庫県尼崎市では船用水素エンジンの試運転などを担う新工場が2029年3月ごろに稼働する予定です。
海外では、ダイムラートラックがドイツのKEYOUとの提携により、2027年に水素エンジン大型トラックを市場投入すると発表しました。ボルボ・トラックも高圧直接噴射方式(HPDI)の水素エンジントラックで公道テストを始めています。
アメリカのエンジンメーカー大手、カミンズも早くから名乗りを上げた一社です。2022年に発表した15リットル水素エンジン「X15H」は、ヘッドガスケットより下をディーゼル版や天然ガス版とほぼ共通とし、上側だけを燃料ごとに作り分ける設計で、“既存資産を活かす”思想を形にした製品です。ただし当初2027年とされた量産開始は、米国の規制の不透明さや水素インフラの不足から、少なくとも2028年以降へ後ろ倒しになったと報じられています。技術だけでは前に進めず、政策とインフラが伴ってこそ普及する。その現実を示す事例ですね。
部品メーカーのボッシュは、水素エンジン向けにポート噴射と直接噴射の両方の部品を手がけ、既存の開発・生産技術の9割以上を転用できるとしています。追加の潤滑が不要な新型直噴インジェクターを2026年に投入する計画も明らかにしました。さらにボッシュ・エンジニアリングは、マセラティの3.0Lガソリンエンジンをベースにした水素エンジンをリジェの車両に積み、ル・マン24時間でデモ走行を重ねています。トヨタと同様、レースを技術の実験場にしているのは興味深いところです。
もちろん課題は残ります。世界の水素ステーションは2024年末時点で約1,160か所にとどまり、グリーン水素のコスト低減も道半ばです。燃料電池車やバッテリーEVの進化も続いています。しかし、脱炭素への道は一本ではありません。ダイムラーが電気と水素の「デュアルトラック戦略」を掲げ、トヨタが「マルチパスウェイ」を唱えるように、用途に応じて最適な技術を使い分ける時代が来ています。
100年以上磨かれてきた内燃機関の技術資産を、水素によってゼロエミッションの未来へとつなぐ。水素エンジンは、ものづくり大国・日本の底力が試される舞台でもあるのです。
More Posts
天然資源に恵まれたオーストラリア?!

建機メーカーが水素エンジンで最速記録に挑む?!

量子コンピューターがBMWを変える日が迫っている?

メルセデス・ベンツ NextGenH2 Truck、2026年末から顧客運用開始

ヨーロッパにおける水素インフラのアライアンスが発足
